根据国家统计局数据,2026年前三季度GDP同比增长4.6%,经济在外部压力下保持平稳运行,动能向新、结构向优。广告市场亦呈现出相似的韧性,央视市场研究(CTR)媒介智讯数据显示,前三季度广告市场整体刊例花费同比增长6.4%。
AI技术引发的产业重构,不再只是拉动增长的独立赛道,而是作为底层变量,重塑着消费链路、媒介生态与品牌竞争逻辑。
CTR媒介智讯的数据显示,2026年一季度广告市场刊例花费同比攀升10.4%,为全年奠定了积极基调,反映出品牌主投放意愿的快速修复,也印证广告市场整体信心进入持续复苏通道。
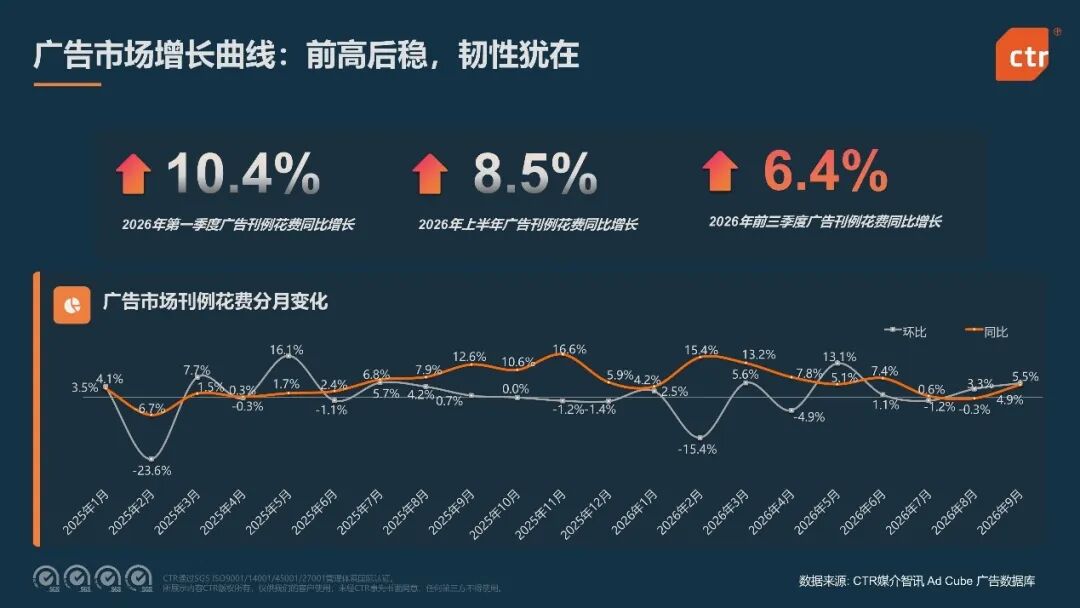
相较一季度的高增长,二季度市场增速有所回落,但始终保持正增长,上半年累计增长8.5%,创近五年半年度同比增长新高。
进入第三季度,市场增速有所收窄,前三季度同比增长6.4%,市场整体仍保持正向增长态势。
整体来看,2026年广告市场呈现“前高后稳”特征,冲高之后回归常态,总量没有失速,韧性仍是主线。
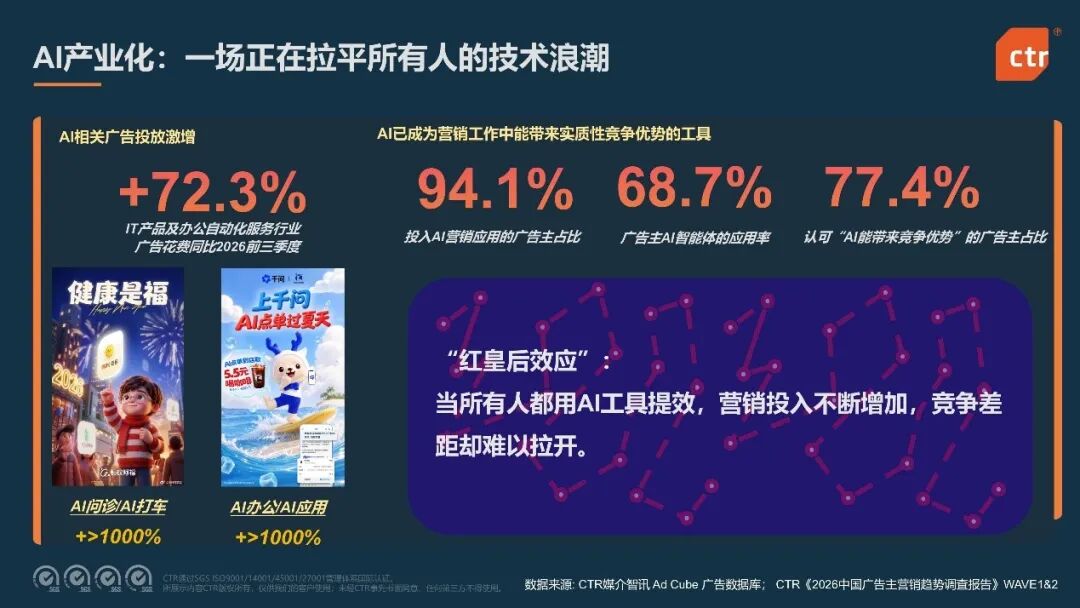
2026年初,AI相关产品广告的激增是拉动市场回暖的关键因素。根据CTR数据,2026年前三季度,IT产品及办公自动化服务广告花费同比增长72.3%(去年同期+22.2%)。
随着AI应用加速落地、智能设备换新与企业数字化需求形成共振,IT产品及办公自动化服务行业正向“智能终端+软件+应用服务+解决方案”协同扩容。移动客户端应用软件及服务、IT产品及服务—企业形象、数码产品及配件、智能设备等品类的广告花费均显著上涨。
与此同时,AI对消费生态的重塑正从广告端向用户端延伸。CTR星汉移动用户分析系统数据显示,2026年7月AI类App月活跃用户同比增长259%,亿级用户量级的App集中涌现。AI正在从"尝鲜工具"变成"消费基础设施"——点外卖、问诊、打车、购物决策,智能服务已深度嵌入真实生活的日常环节。
营销层面的感受则更为复杂。CTR《2026中国广告主营销趋势调查报告》显示,77.4%的广告主认同"AI已成为营销工作中能带来实质性竞争优势的工具",但超六成同时反馈AI营销效果不佳。市场正呈现出"红皇后效应":当所有人都用AI工具提效,营销投入不断增加,竞争差距却难以拉开。
这正是AI产业化进入深水区后的核心矛盾——工具层的效率提升拉平了起跑线,却无法决定终点,AI赋予的这些能力不再构成壁垒,而只是参赛的门票。竞争由此被推向另一个AI难以深度介入和影响的领域:真实的洞察、场景的深耕、品牌心智的长期积淀。
从分行业广告投放数据来看,2026年前三季度呈现出传统消费赛道强势回归的显著特征。食品行业增长最为突出(+22.6%),重新巩固了广告投放"压舱石"的地位。饮料行业微降(-2.7%),药品行业微涨(+1.4%),仍旧是广告市场的支柱型行业。
食品饮料:以"健康情绪双驱动"重塑品类格局
食品行业凭借刚需、高频,以及健康化与品质化升级叠加出的消费属性,在整体消费温和修复的环境中展现出较强韧性。品类逻辑出现深层变革:传统粗放式打法逐渐失效,"低负担、高功能"成为新共识,健康低负担的零食糖果、方便食品、礼盒类食品系列产品、食用油等多个品类明显加大广告投放。
媒介选择上,行业在电视、户外等媒介扩大投放,形成覆盖家庭观看、通勤出行、商务差旅、社区生活与娱乐消费的多元触达网络。
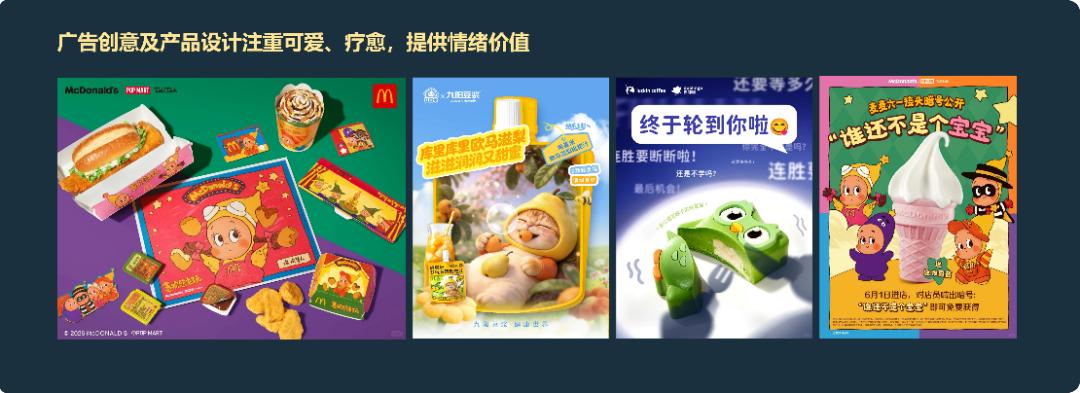
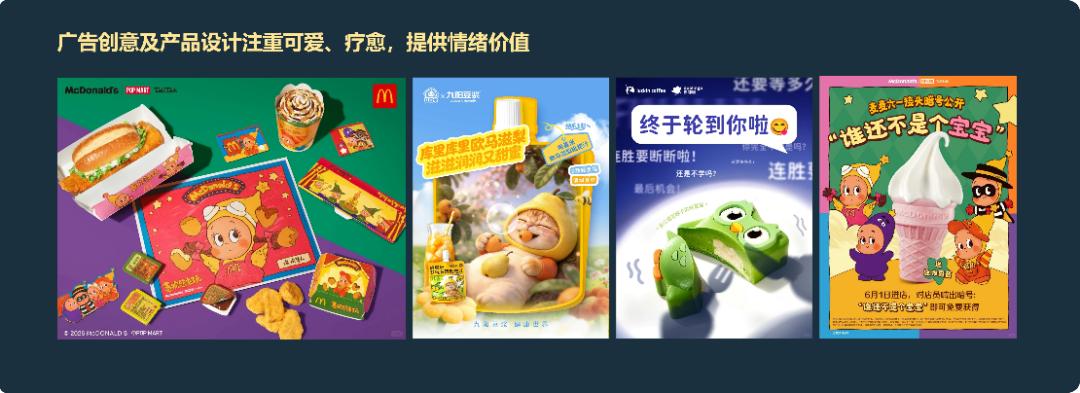
"情价比"则逐渐成为衡量消费选择的另一把标尺。品牌的重心正在从交付功能转向经营感受。通过高颜值、IP合作,锚定下午茶、深夜自愈等具体生活场景,让产品成为安放情绪、完成社交表达的媒介。这场从功能刚需到情绪价值的升级,正在搅动并重塑整个快消品类的原有秩序。
饮料行业整体承压,同比下滑2.7%,在存量竞争加剧、营销预算更强调效率的背景下,行业投放整体趋于审慎,但总量回落并不意味着全面收缩。特定群体的配方奶粉、茶饮料、茶等品类逆势增投,表明广告资源正向健康化、功能化及精准人群需求集中,行业投放呈现明显的结构性分化。
此外,为守住长期用户心智,避免价格战损耗品牌价值,行业内品牌更注重企业形象投放(+353.0%),与其为单一品类短期引流,品牌更愿意沉淀整体品牌资产,托住全赛道基本盘。
个人用品:"科技悦己"的消费升级
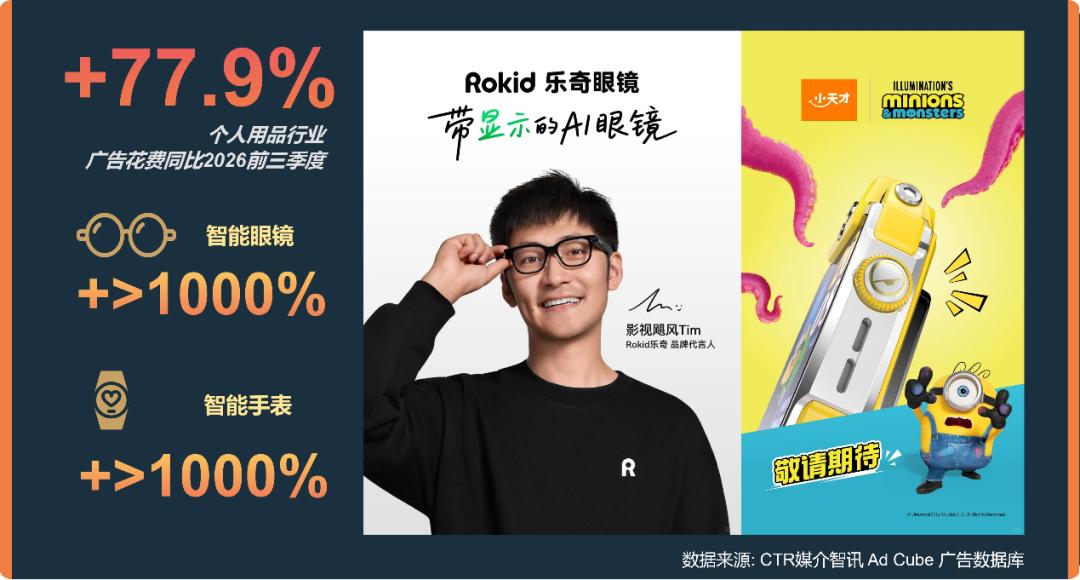
2026年前三季度,个人用品是广告投放增长最为明显的行业(+77.9%),延续了上半年以来的强劲势头。这一赛道的高景气,本质上是科技元素与"悦己消费"深度融合的产物。
智能手表、智能眼镜等AI穿戴设备是核心驱动力。品牌将AI技术、健康监测等科技元素深度融入生活切片:智能手表成为职场人随时掌握身体状况的"贴身管家",AI学习机、AI伴学机器人化身陪伴孩子成长的"专属私教"和"智能朋友"。科技元素的注入,让传统个人用品摆脱了同质化竞争,通过提供更高的情绪价值与生活品质,成功撬动新一轮消费升级。
消费心智:从品类竞争走向场景渗透
行业分化背后,是消费心智的深层重构。纽锐拓消费者指数(在中国隶属于CTR)最新数据显示,2026年前三季度,中国城镇快速消费品(FMCG)市场销售额同比增长0.1%,整体增长温和改善。其中三季度销售额同比增长1.3%,消费者延续高频少量的购买习惯,购买频次同比增长4%,而客单价则下降3.7%,整体的增长来自于消费者在不同渠道、不同业态之间的花费重新分配。
碎片化需求与即时零售等新兴渠道驱动着多场景消费,"质价比"与"情价比"正在重构消费者对"值不值"的衡量标准。品牌要从品类竞争走向场景渗透,以清晰的功能价值和情绪价值创造增长。
在信息过载与AI内容泛滥的环境中,高公信力、高确定性的触达场景正变得稀缺。以总台为代表的国民级权威媒体,在2026年美加墨世界杯期间全媒体累计触达超700亿人次,展现出强大的资源调度力与受众号召力;在“定制与共创、信源与信任、组织与操盘、在场与见证、历史与独家资产”等方面,主流媒体的能力同样难以复制。AI时代,主流媒体不是被绕开的入口,而是品牌可信认知的底层基座。
同时,AI正在改变消费者获取信息的方式。CTR调研显示,AI已触达7.7亿以上的主流消费群体,深度渗透79.5%的消费决策链路。当AI对话框成为商品信息获取的新入口,传统搜索引擎的关键词排名逻辑正在失效——如果产品信息没有被大模型语料覆盖,品牌就可能在AI消费决策链中“隐身”。
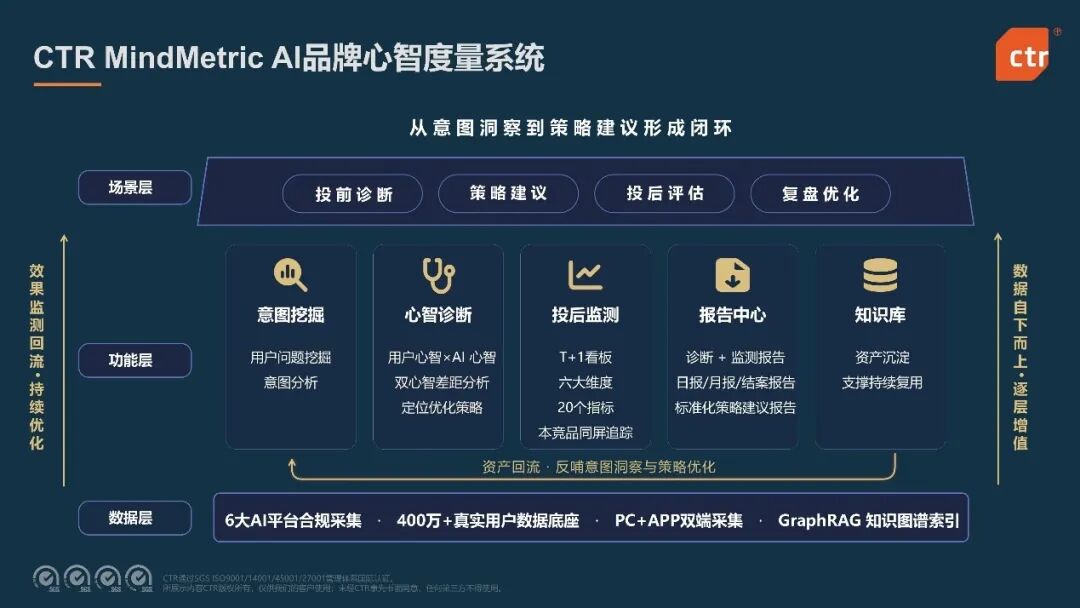
随着AI搜索渗透率不断提升,品牌营销的主战场正从搜索引擎优化(SEO)转向生成式引擎优化(GEO)。在AI生成式搜索时代,品牌要面对的不再是关键词的堆砌,而是大模型的推荐与问答。建立AI品牌心智度量体系、收集并分析用户的真实问题集、据此指导内容建设,将成为品牌在AI搜索环境中抢占心智、夯实长期信任基础的关键动作。
CTR AI品牌心智度量系统MindMetric,覆盖品牌可见性、行业竞争力、信源归因、舆情预警、情感信任与业务价值等关键层面,让GEO从“盲投”走向可衡量、可优化。目前这套方案已经在多家头部品牌落地验证。
当AI工具让所有人的生产效率趋同,差异化的来源在于技术之上的“人文增量”:真人真实洞察、亲历现场的价值坐标、有温度的品牌叙事、过硬的产品品质与权威背书。这些AI制造不了的东西,才是品牌护城河的根基。
前三季度主流媒体与场景媒体的稳定投放,正是品牌从“流量采购”向“心智资产经营”转型的信号。高确定性、高公信力的媒介触点正在被重新定义——它们不是一次性的投放消耗,而是可以持续增值的心智资产。
面向2027年,品牌的胜负手不在于用不用AI,而在于能不能建立起可度量、可经营、可增值的心智资产体系。